Certificado fiscal de servicios a las personas
En Francia, las empresas del sector de los servicios a las personas emiten un certificado fiscal anual que permite a sus clientes recuperar una parte de las cantidades desembolsadas, en forma de crédito fiscal sobre la renta equivalente a un porcentaje de los gastos y dentro de un límite máximo.
Dada la conocida tendencia de la administración francesa a complicar las cosas, se han introducido algunas «mejoras». Así, en 2018, el límite máximo es de 12.000 euros, modulable en función del número de hijos y ascendientes, contando las personas con discapacidad como más de una persona, pero con un límite de 5.000 euros para la jardinería, 3.000 para la asistencia informática y 500 para las tareas de bricolaje, teniendo en cuenta que cada intervención no debe durar más de 2 horas. Corresponde al beneficiario comprobar estos límites y declarar las cantidades correctas en las casillas correspondientes.
Flujo de trabajo
Antes de generar los certificados fiscales, es necesario seguir el siguiente flujo de trabajo:
- registro de las intervenciones en Gestan
- generación de las facturas desde la pantalla de la lista de intervenciones
- cobro de las facturas desde la pantalla de la lista de facturas
Generación de certificados fiscales de servicios a las personas
Acceso: A través del menú contextual de la lista de intervenciones
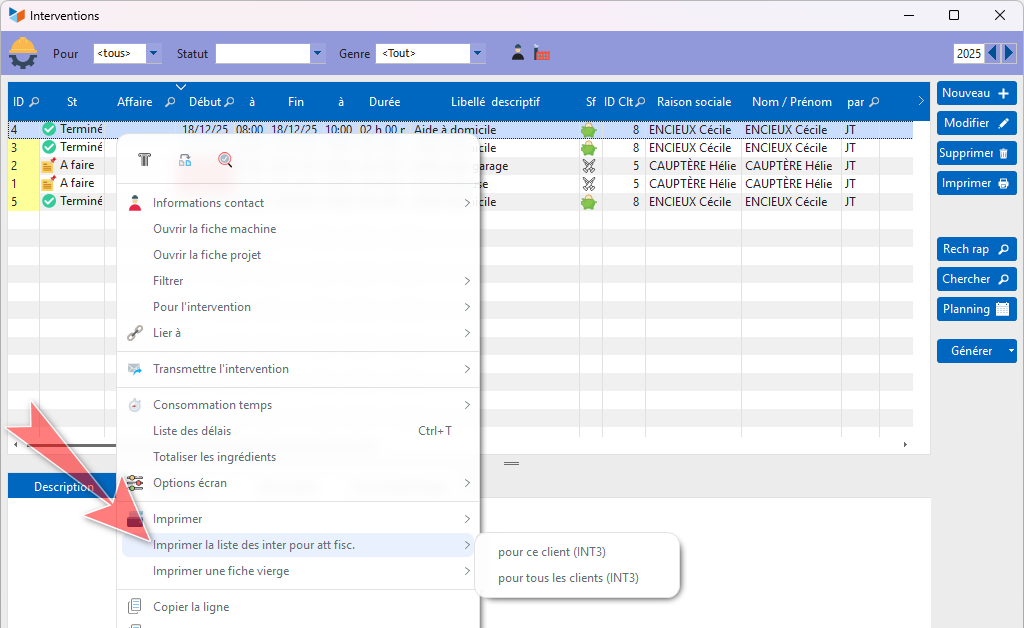
El menú contextual de la lista de intervenciones permite solicitar la emisión de certificados para un solo cliente o para todos, para un intervalo de fechas (normalmente, el año fiscal).
La pantalla que se abre a continuación permite introducir los parámetros necesarios.
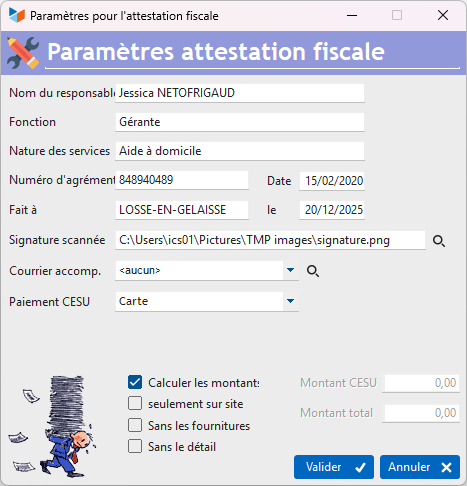
Se deben introducir: el nombre del responsable y su cargo, la tipo de servicios, el n.º de autorización y la fecha de autorización de la empresa para la actividad de servicios a las personas.
Más abajo, indica también el lugar (realizado en) y la fecha de expedición del certificado. Es posible firmar los certificados a mano o utilizar una firma escaneada. También se puede redactar una carta de acompañamiento.
El cálculo de los importes pagados distingue entre los importes pagados mediante CESU (Chèque Emploi Service Universel, una forma de pago utilizada en Francia) y las demás formas de pago, por lo que es necesario especificar cuáles de las formas de pago que has configurado representan un pago mediante CESU (denomínalo «CESU» en la configuración de las formas de pago).
La casilla «Calcular los importes» permite calcular, o no, los importes abonados por el cliente. Se calculan a partir de los asientos contables registrados como pago de las facturas emitidas en el intervalo de fechas especificado. En caso de que solicites el certificado para un solo cliente, puedes establecer los importes en cualquier valor que elijas.
La casilla «Solo in situ» permite tener en cuenta únicamente las intervenciones que se han realizado en las instalaciones del cliente.
La casilla «Sin suministros» permite, en caso de que haya solicitado el cálculo de los totales, excluir de estos cualquier línea de factura correspondiente a un producto perteneciente a una familia de tipo «suministro» (los suministros no darían lugar a una desgravación fiscal…). Si una línea de producto no tiene código de producto, o si dicho producto no se encuentra en la tabla de productos (caso de los productos fuera de catálogo), se considera por defecto como «suministro», por lo que la línea de producto queda excluida del total.
También puede publicar, o no, la lista de intervenciones. Para ello sirve la casilla «Sin detalle».
A continuación se muestra un ejemplo de certificado fiscal de servicios a personas.

Detalle del cálculo de los importes
Estos certificados se emiten sobre la base de los asientos de cobro registrados (los pagos realmente efectuados). Por lo tanto, una factura emitida el 31 de diciembre, pero cuyo pago se efectúe el 5 de enero del año siguiente, no se tendría en cuenta en el año N, sino en el año del pago, en este caso N+1.
Textos de referencia
Todas las entidades de servicios a las personas deben enviar, antes del 31 de marzo del año N+1, a cada uno de sus clientes un certificado fiscal anual, con el fin de que puedan beneficiarse de la ventaja fiscal (crédito fiscal) correspondiente al año N.
Este certificado debe incluir:
- el nombre y la dirección de la entidad prestadora del servicio,
- el número y la fecha de registro de la declaración,
- el nombre y la dirección de la persona que se ha beneficiado del servicio y, en su caso, el número de la cuenta de la que se ha realizado el cargo,
- un resumen de las intervenciones realizadas (nombre y número de identificación de los profesionales, fechas y duración de las intervenciones). En aras de la simplificación, si los servicios se han prestado a diario o de forma periódica, se podrá elaborar un resumen mensual de las intervenciones,
- el importe efectivamente abonado.
En los casos en que los servicios se paguen con CESU prefinanciados, el certificado deberá indicar al cliente que tiene la obligación de identificar claramente ante las autoridades fiscales, en su declaración de la renta anual, el importe de los CESU que haya financiado personalmente, ya que solo dicho importe da derecho a una ventaja fiscal.
Esta aclaración será posible, en particular, gracias a la expedición, por parte de las personas jurídicas que prefinancian los CESU (empresarios, cajas de pensiones, mutuas, etc.), de un certificado anual al beneficiario en el que se especifiquen el número, el importe y la parte prefinanciada de los CESU que se le han asignado.
Véase también http://www.servicesalapersonne.gouv.fr
ℹ️ Otros artículos sobre «Actividad»
Sobre el mismo tema: Extensión de la URSSAF para el cálculo del anticipo inmediato del crédito fiscal