Contabilización de los RAEE
En Francia, los RAEE o D3E (residuos de aparatos eléctricos y electrónicos) son un impuesto que grava todos los aparatos eléctricos o electrónicos y que se aplica en Francia.
Gestan Permite gestionar los RAEE, que deberán declararse en cada ficha de producto.
Activación de la funcionalidad
Esta funcionalidad se activa marcando la casilla Gestión de RAEE en la pantalla de configuración general.
Registro de la DEEE
Cuando se activa la funcionalidad de gestión de la DEEE, un campo de la ficha del producto permite introducir el importe de este impuesto en cada producto afectado.
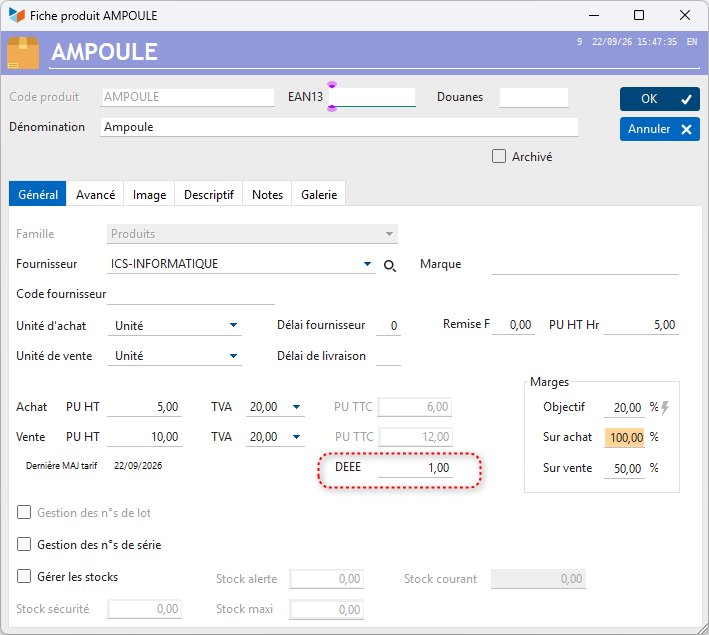
Contabilización de la DEEE
La DEEE es un impuesto imponible, ya que forma parte del cálculo del importe del IVA, y este principio no parece sorprender a ningún experto en fiscalidad, al parecer.
Por ejemplo, en el caso de la venta de un ordenador, tenemos:
Article : écran

Prix catalogue             300,00 €
Remise client               -15,00 €
────────────────────────────────────
Prix net HT                285,00 €

DEEE                           2,50 €
TVA 20 %                      57,50 €
────────────────────────────────────
TTC                          345,00 €
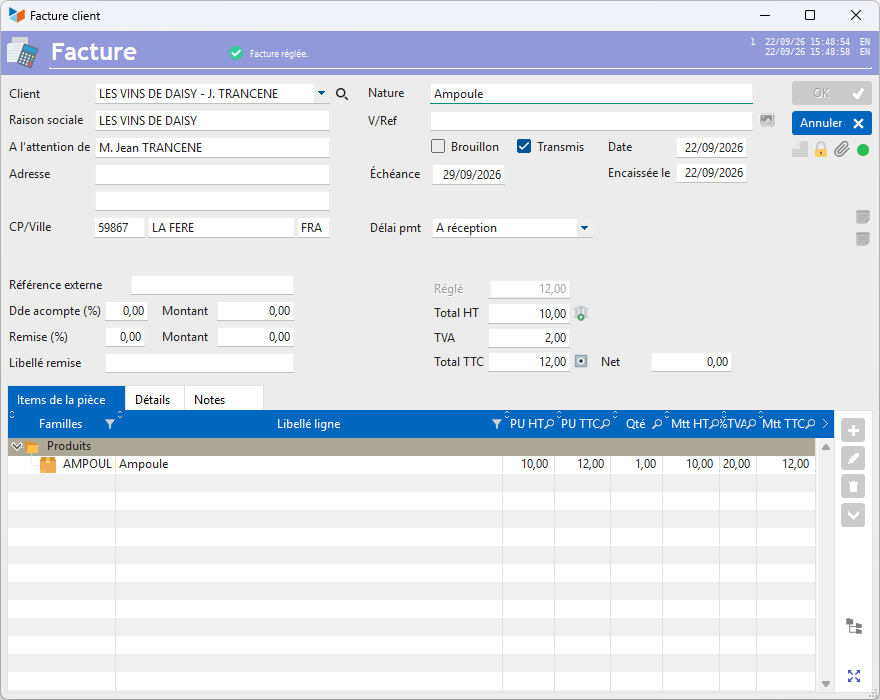
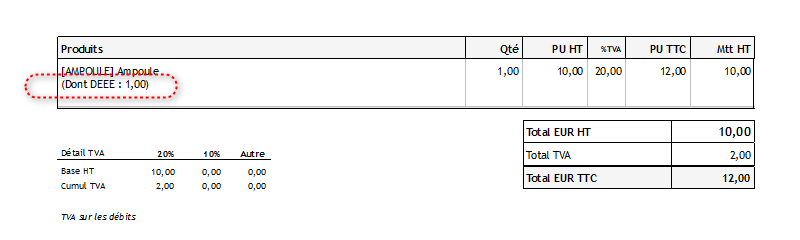
Tomemos como ejemplo una factura de esta bombilla. Su precio es de 9 euros, más 1 euro de RAEE.
Esto es lo que aparecerá impreso en la factura:
Y estos son los asientos contables que se generarán una vez realizado el pago:
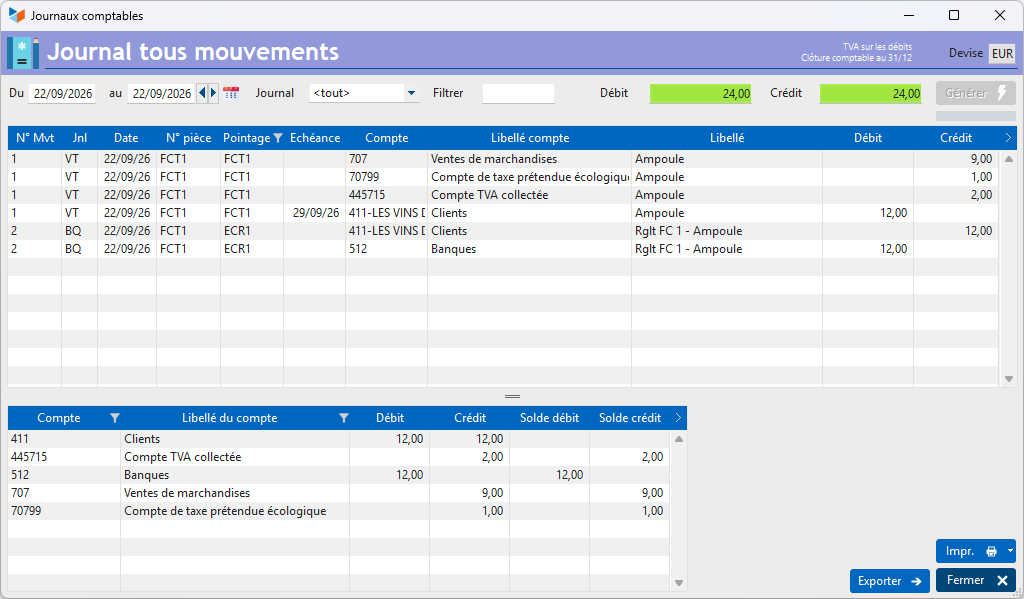
La cuenta en la que se contabiliza el DEEE se configura en la pantalla de configuración contable.
 El impuesto DEEE es una pequeña maravilla de ingenio fiscal y administrativo: permite hacer perder tiempo a todo el mundo: a los industriales, a los distribuidores, a los contables y… a los editores de ERP, en proporciones inversamente proporcionales a los ingresos que genera este impuesto.
Esperamos con impaciencia, en la misma línea, la disposición reglamentaria que reducirá el IVA del 20 % al 10 % para cualquier compra de un par de zapatos por parte de personas con una sola pierna, con el pretexto de la igualdad fiscal y la inclusión de la discapacidad.
Esta creatividad fiscal tan francesa —a falta de saber crear riqueza, se crean restricciones— sin duda no es ajena a la pérdida de competitividad que provoca, para gran satisfacción de los demás países: habría sido mucho más sencillo añadir un impuesto sobre el volumen de negocio a los impuestos que gravan a los fabricantes de estos dispositivos y aumentar de forma general los impuestos de los contribuyentes sin necesidad de inventar un nuevo impuesto que se sume a los múltiples que ya existen. Por encima de un determinado umbral, conocer a fondo los lepidópteros deja de ser rentable y se vuelve contraproducente.
ℹ️ Otros artículos sobre «Contabilidad»
Arrêtés de TVA
Balance
Balance tiers
Calcul de la TVA
Certification des logiciels de caisse
Clôture comptable / Exercices comptables
Comptabilisation des DEEE
Comptabilisation des écritures
Comptabilité avec Gestan : principes de base
Comptabilité en partie double
Compte bancaire et de caisse
Compte de résultat
Créances irrécouvrables
Encaissements/Décaissements
Export CFONB
Export SEPA
Export XIMPORT des données comptables
Facturation par taux de taxe
Grand Livre
Immobilisations
Imputations comptables
Journal
Journaux comptables (codes)
Lettrage
Liaisons comptables
Liaisons en masse : écritures
Micro-Entreprise / Auto-Entreprise
OD (opérations diverses)
Options des documents comptables
Paramétrage comptabilité
Pièces sans imputation
Plan comptable
Pointage TVA
Produits et Charges
Rapprochement bancaire
Relevés de compte bancaire
Remise de chèques
Revue des écritures
Soldes de gestion
Taux de TVA
Ticket Z
Trésorerie prévisionnelle *
Trésorerie simplifiée
Ventilation des factures par échéances
Ventilation des écritures
Ventilation détaillée par taux de taxe