Facturas de anticipo (Francia)

El concepto de factura de anticipo es poco sólido. De hecho, una empresa no factura un anticipo, sino un suministro que incluye bienes o servicios y cuya ejecución, en la fecha de la factura, es total o parcial (como en el caso de las facturas de situación).
La utilidad principal de la factura de anticipo era, bien provocar el pago del anticipo por parte del cliente al proveedor, bien servir de justificante una vez realizado dicho pago. También es perfectamente posible utilizar un recibo o un acuse de recibo.
Este defecto conceptual hacía que el concepto de «factura de anticipo» se interpretara de forma bastante variable según las empresas. Por ello, en Francia, con el ingenio administrativo que nos caracteriza y que el mundo nos envidia, se modificó el artículo 289 del Código General de Impuestos (CGI) para dotarlo de mayor rigidez. A partir de ahora, en Francia, el nuevo concepto de factura de anticipo la convierte en un documento no contabilizado, emitido al recibir un pago a cuenta.
La nueva factura de anticipo tiene un número de orden cronológico distinto al de las facturas. El registro del pago de los anticipos permite, en particular, recuperar los importes del IVA cuando se aplica el régimen de cobro. El concepto sigue siendo, por tanto, igual de poco sólido, pero su fragilidad queda ahora grabada en piedra.
Activación de la funcionalidad
- Marca la casilla Gestionar facturas de anticipo en la configuración general.
Generación de una factura de anticipo en Gestan
Para este ejemplo, hemos emitido una factura de 432, con un anticipo del 30 %, es decir, 129,60.
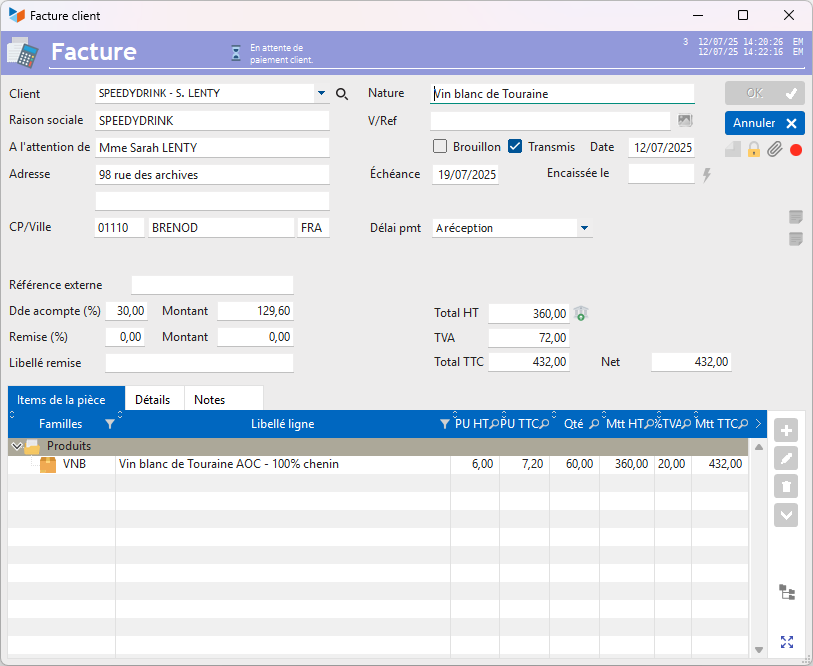
La factura de venta incluirá la mención del anticipo pendiente.
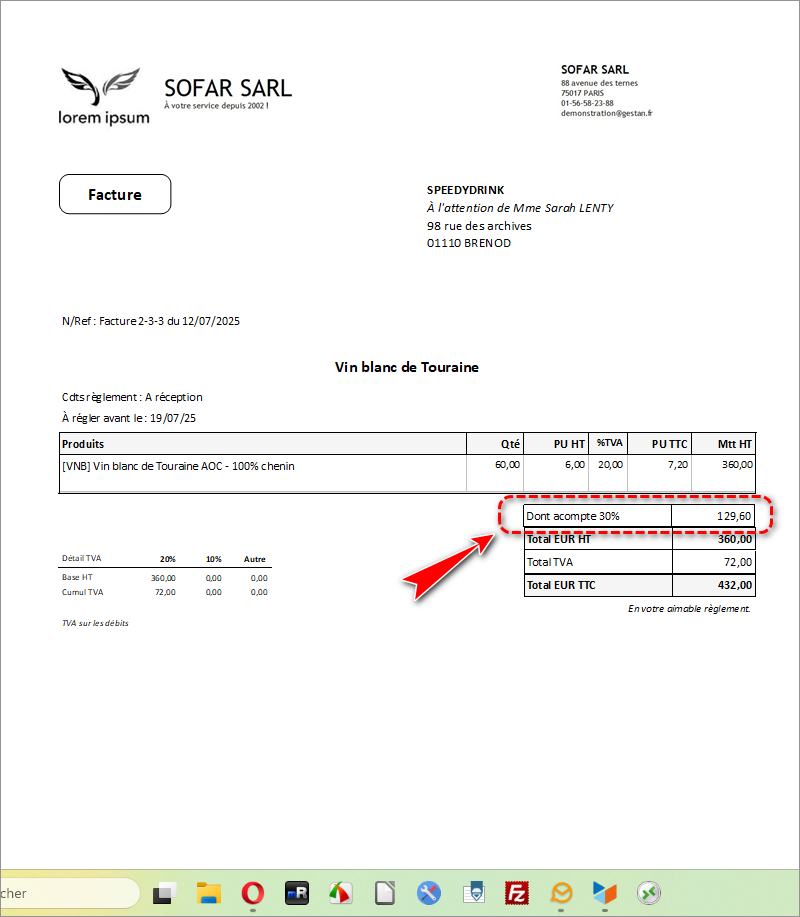
Cuando cobremos el pago del anticipo, Gestan mostrará la pantalla que se ve a continuación, en la que se nos propondrá cobrar el anticipo bajo el régimen Anticipo.
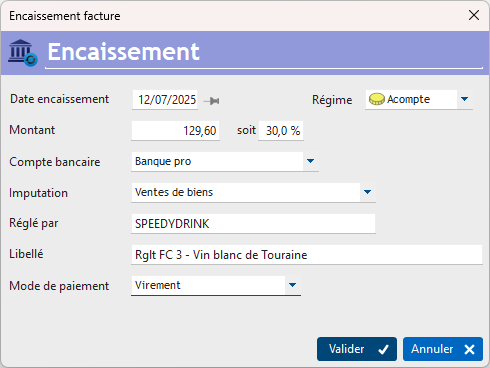
Gestan A continuación, le propondrá crear, o no, una factura de anticipo para el cobro registrado.
Cuando solicites imprimir o enviar por correo electrónico la factura, aparecerá una pantalla intermedia en la que se te pedirá que especifiques cuál de los dos documentos deseas imprimir o enviar por correo electrónico: la factura de anticipo (puede haber varias) o la «factura principal» original.
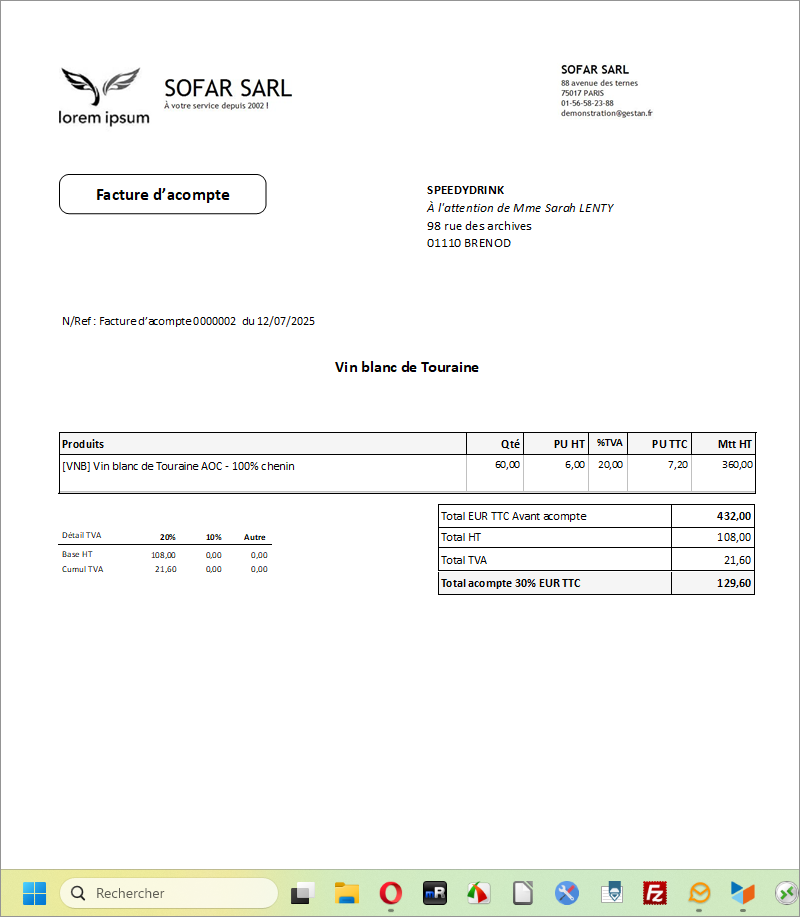
Más información sobre las facturas de anticipo: recordatorios teóricos
Un anticipo (también se puede denominar «pago por adelantado») es cualquier pago parcial que se realice al formalizarse el contrato de compraventa o tras su formalización. Se trata de un pago «a cuenta» de una compra. No es posible renunciar a la compra del producto una vez abonado el anticipo, salvo que se llegue a un nuevo acuerdo con el vendedor (excepto en el caso del crédito al consumo).
Es posible reembolsar un anticipo, con una posible indemnización, si el vendedor incumple su obligación principal (la entrega de un producto, en particular).
El anticipo (y su importe) debe figurar como tal en el contrato de compraventa; de lo contrario, el comprador podrá considerar las cantidades abonadas inicialmente como señal (en este último caso, el comprador pierde la totalidad de la suma abonada si anula su pedido o se retracta).
El IVA es exigible desde el momento del pago del anticipo, o desde la formalización del contrato de venta que lo prevea, según su régimen de tributación en materia de IVA.
En relación con el artículo 289 del CGI
 La aplicación de las modificaciones del artículo 289 del CGI está en curso, ¡al igual que la redacción de dicho artículo!
L'article El artículo 289 del CGI ha sido modificado recientemente. La versión vigente desde el 1 de enero de 2023 incluye nuevas disposiciones relativas a las facturas de anticipo. Entendamos bien la intención: se necesita una factura cuando se venden bienes.
Y cuando se abona un anticipo, se necesita un recibo que especifique el importe del IVA para poder identificar el IVA en los cobros.
Si a este recibo lo llamas «factura», la persona que lo reciba lo contabilizará como una factura, es decir, como una «venta parcial», por así decirlo, lo que aumenta la cuenta de ventas y, por tanto, la cifra de negocios.
Sin embargo, el registro de un anticipo es el registro de un movimiento financiero de la cuenta bancaria a la cuenta de cliente, lo cual no tiene nada que ver con una venta.
Para evitar confusiones, Gestan ha optado por no emitir una factura de anticipo, sino un recibo, ya sea un pedido con un anticipo abonado o un presupuesto con un anticipo abonado, que sirve como justificante a efectos del IVA (útil en el caso de la prestación de servicios). Porque sí, estamos totalmente de acuerdo con Hacienda: se necesita un documento que mencione el IVA y no solo el importe abonado.
Contablemente:
Ejemplo numérico para una venta de servicios por valor de 1000 sin IVA con un anticipo de 250 —caso del IVA sobre el cobro—
1-Anticipo = o del documento: cheque y presupuesto con la mención «anticipo abonado»
| 512 | Banco | 250 | |
| 4191 | Anticipo del cliente | 250 | |
| 4458 | IVA pendiente | 50 | |
| 44571 | IVA recaudado | 50 |
2-Posteriormente, venta = documento: factura
| 411 | Cliente | 750 | |
| 4191 | Anticipo del cliente | 250 | |
| 707 | Venta | 1000 | |
| 4458 | IVA pendiente | 200 |
3-A continuación, liquidación del saldo = documento: cheque
| 512 | Banco | 750 | |
| 4191 | Anticipo del cliente | 750 | |
| 4458 | IVA pendiente | 150 | |
| 44571 | IVA recaudado | 150 |
Riesgo con la «factura de anticipo»: que se contabilice como una venta
1-Anticipo = documento: factura de anticipo (venta de bienes) y un cheque
| 512 | Banco | 250 | |
| 707 | Ventas | 150 | |
| 44571 | IVA recaudado | 50 |
2-Y cuando llega la factura «real»
| 411 | Cuota del cliente | 750 | |
| 4191 | Anticipo del cliente | 250 | |
| 707 | Ventas | 1000 | |
| 4458 | IVA pendiente | 200 |
En primer lugar, no cuadra el saldo y la venta correspondiente al anticipo se ha contabilizado dos veces (venta en 707 por 1150 y no por 1000).
Los asientos contables se han realizado por parte del vendedor, pero es más probable que esto ocurra por parte del comprador, ya que quien emite la factura debe estar más atento a este tema.
Si se quiere emitir una factura a toda costa, hay que hacer dos facturas:
- Una factura parcial en el momento del anticipo y cobrarla
- Una factura final en el momento del saldo y cobrarla
Referencia
Facturación: elementos comunes
Cas concret : Intermédiation
Entêtes des pièces
Facturation : éléments communs
Factures : options spécifiques
Frais de port
Généalogie des pièces
Importer des lignes de pièce (tableur)
Liaisons des pièces
Ligne pourcentage
Livraison partielle
Numérotation des factures
Optimiser les achats
Retenues de garantie *
Surtaxes nationales
Tri des lignes de pièce
Facturación al cliente
Bons de livraison (BL)
Certification numérique des factures
Commandes client
Devis
Echéancier de facturation
Factur-X, PEPPOL
Facturation client : éléments communs
Facturation horaire
Factures client
Factures d'acompte (France)
Factures d'avancement
Feuille de marge
QR-Facture
Relance des factures
Suivi détaillé des commandes client *