Contabilización de los asientos
La contabilización de los asientos es automática en Gestan: aunque no conozcas los principios de la contabilidad por partida doble, o eldenominación de las cuentas que deben abonarse o cargarse, podrá realizar asientos contables correctos.
Los datos contables podrán enviarse a su contable en el formato nativo de su programa. La calidad de la asignación de los asientos a las cuentas depende de la configuración contable: se recomienda realizar esta configuración en colaboración con su contable, para que este no tenga que realizar ninguna modificación en los asientos enviados.
A continuación se detallan los principios de contabilización de los asientos mediante Gestan.
Datos iniciales
La factura
Para este ejemplo, tomaremos la factura de 100 euros que se muestra a continuación.

La configuración contable
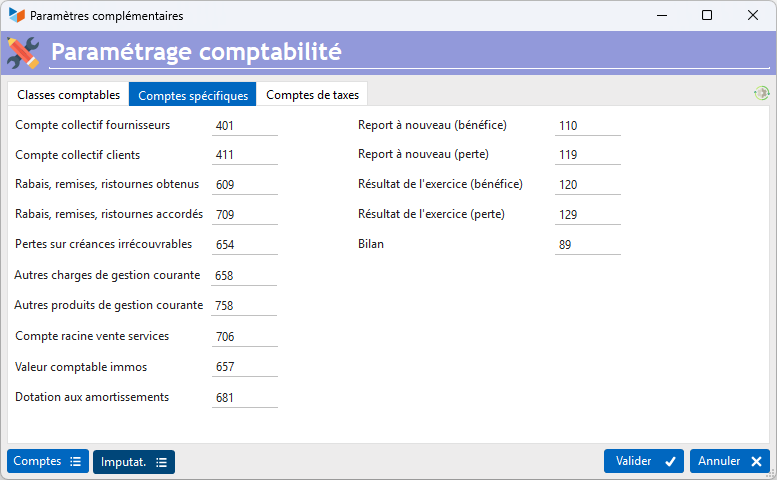
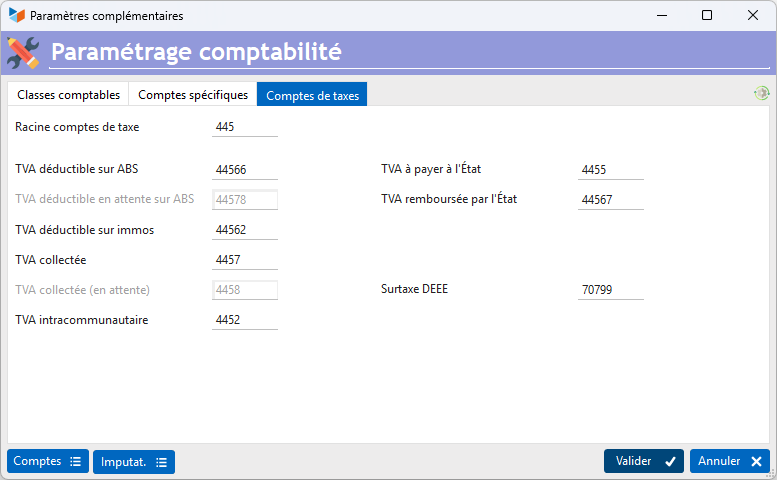
Esta es la configuración contable «por defecto».

En este caso, la configuración establece que las ventas se contabilizarán por defecto (si no existe ningún otro enlace contable) en la cuenta de ventas de productos terminados, vinculada a la cuenta 701 a través de las imputaciones (véase más abajo).
La cuenta bancaria
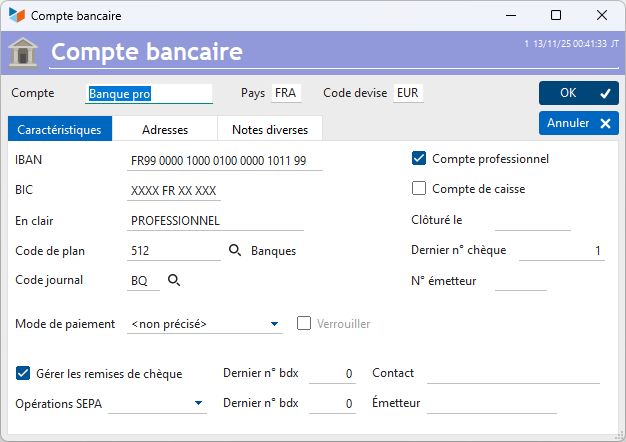
Esta es la cuenta bancaria con la que vamos a trabajar:
Las imputaciones
Las asignaciones, en Gestan, permiten establecer el vínculo entre una denominación clara y los códigos contables correspondientes. Por ejemplo, la imputación «Gastos de restaurante» puede vincularse a la cuenta «Gastos» 6257 y a la cuenta de contrapartida 401 (cuenta colectiva de proveedores), y registrarse en el libro mayor de compras.
Es necesario configurar correctamente las imputaciones para que los asientos se asignen adecuadamente a las cuentas.
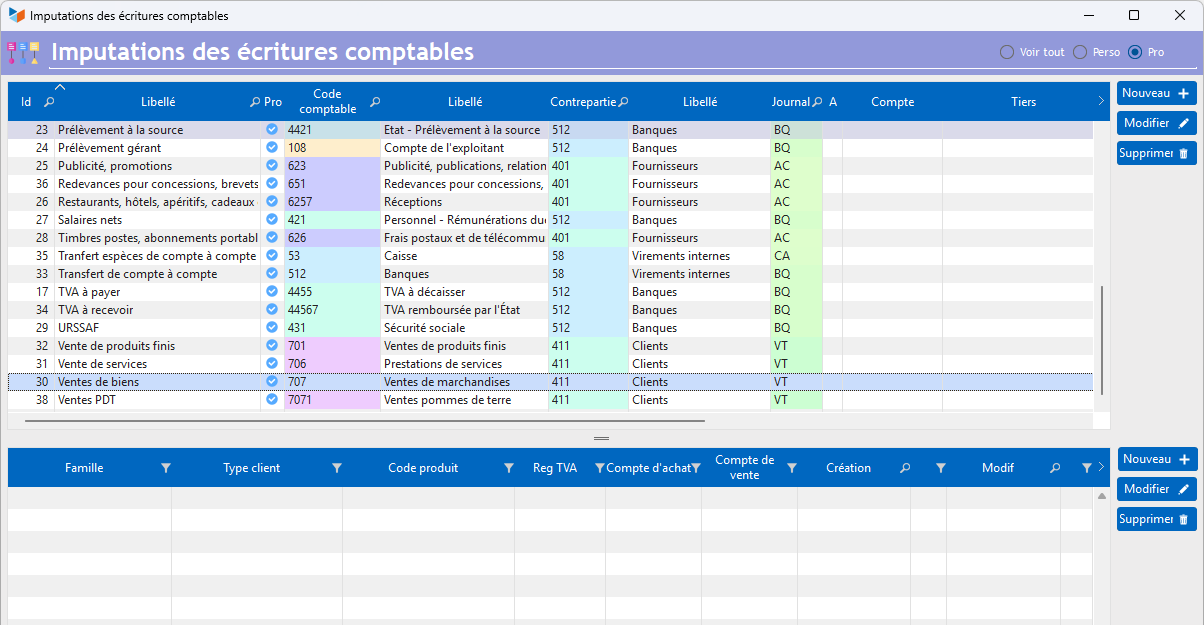
Por ejemplo, la imputación «Venta de bienes» se clasificará en la cuenta 707 (mientras que las ventas de productos terminados se clasificarán en la 701).
Los tipos de IVA
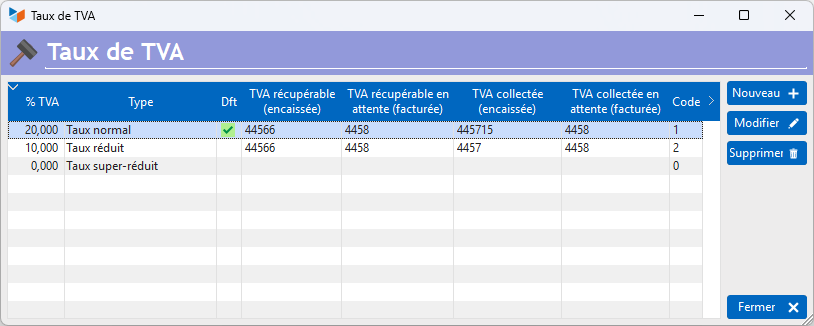
Es posible asignar una cuenta a cada tipo de IVA:
Asignación por defecto (antes del pago)
Al crear la factura, esta se asigna automáticamente a la cuenta de ingresos por defecto, en este caso la cuenta 707 «Venta de bienes», si no existe ninguna relación contable con los productos que la componen.
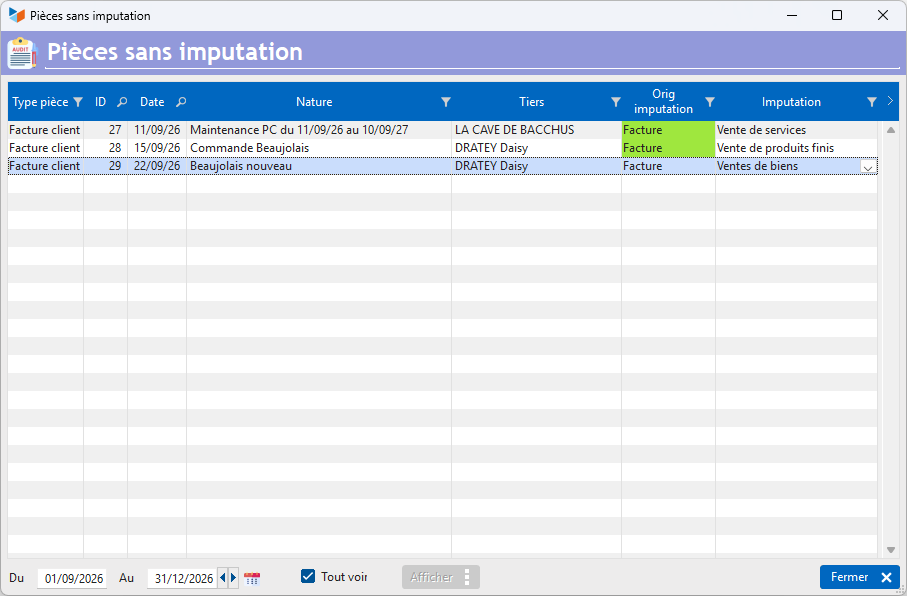
En este momento, podemos ver que nuestra factura está clasificada como «Venta de bienes», a través de la imputación por defecto.
Este es el diario contable del día.
o del IVA sobre los débitos
En el régimen del IVA sobre los débitos tenemos:
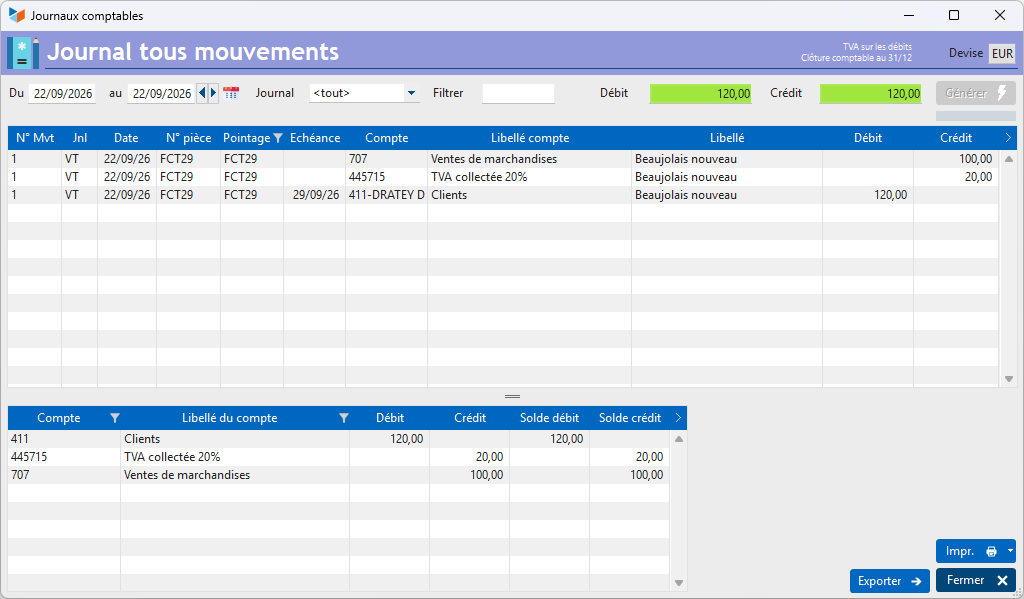
- una venta sin IVA asignada a la cuenta 701, un asiento con IVA incluido en la cuenta 411 debido a la imputación por defecto de la factura, «venta de productos acabados»
- el importe del IVA se contabilizará en la cuenta de IVA repercutido 445715, según la configuración contable general
IVA sobre los cobros
En el régimen de IVA sobre los cobros, el IVA es exigible en el momento del pago. Tenemos:
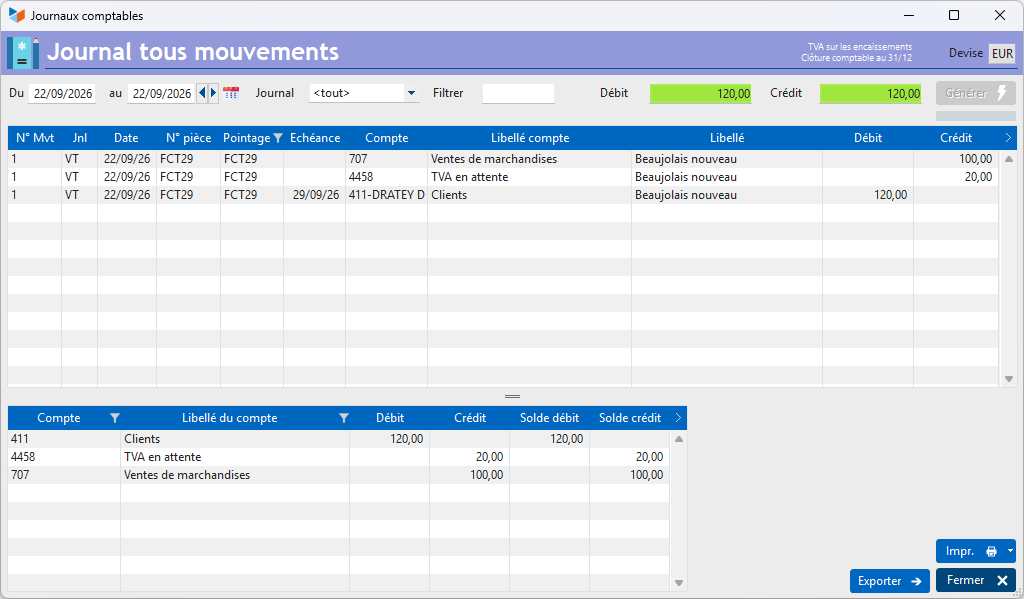
- una venta sin IVA asignada a la cuenta 707, debido a la imputación por defecto de la factura, «venta de bienes»
- un asiento con IVA incluido en la cuenta colectiva de clientes 411, también debido a la imputación «venta de productos acabados»
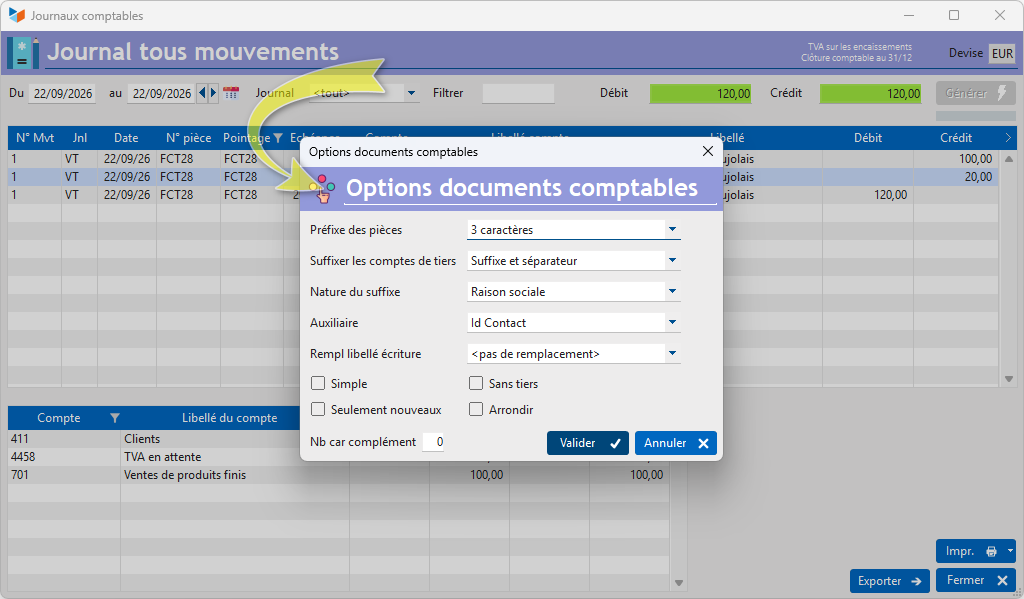
- el importe del IVA se contabilizará en la cuenta de IVA pendiente 4458, según la configuración contable general
 En los datos, las cuentas de terceros llevan un sufijo con los elementos que identifican al tercero, mediante las opciones de generación disponibles en el menú contextual de la pantalla.
Asignación por defecto (tras el pago)
Procedamos ahora al pago de nuestra factura.
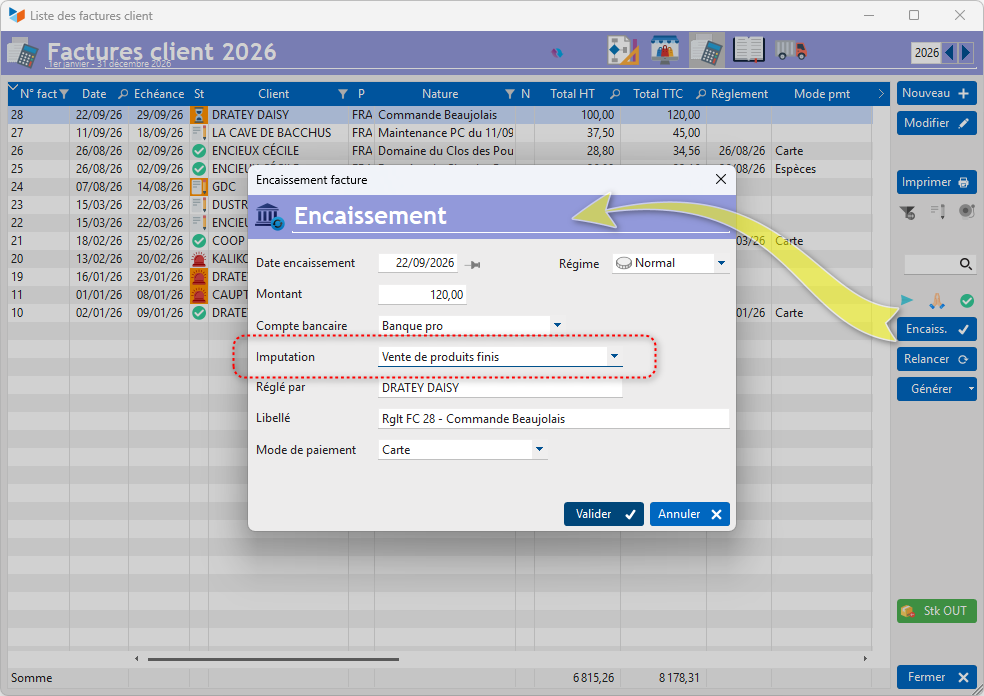
Podemos especificar que esta venta corresponde a productos terminados mediante la imputación del pago.
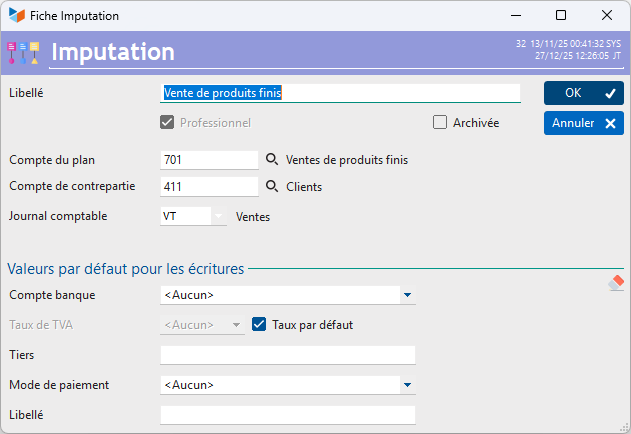
Esta imputación está vinculada a la cuenta 701, con la cuenta 411 (cuenta colectiva de clientes) como contrapartida.
IVA sobre los cargos
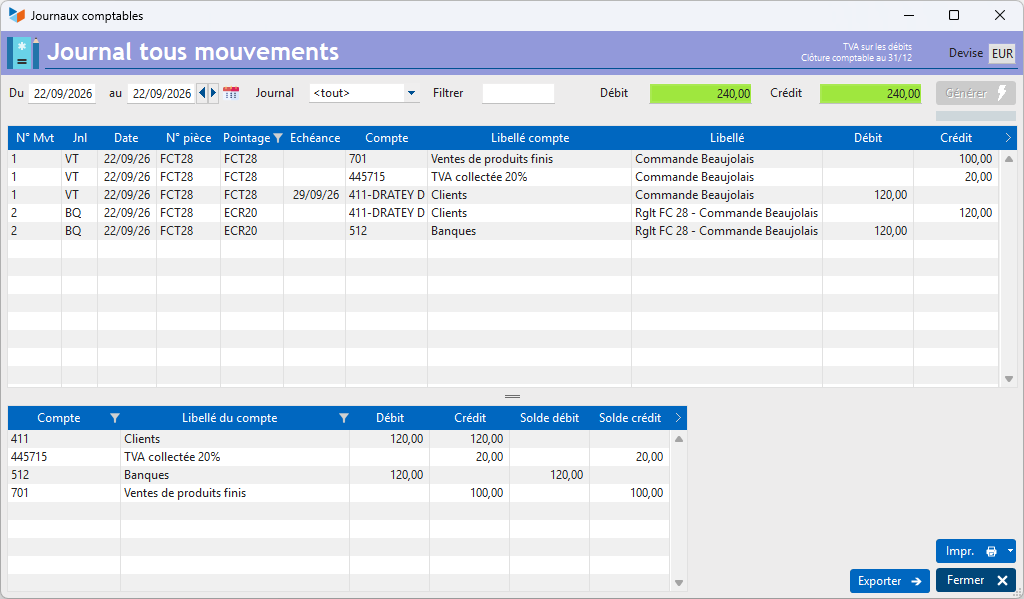
Ya no encontraremos nuestra venta en la cuenta 701, sino en la 707 (vinculada a la imputación «venta de bienes»): la imputación del asiento, si es diferente, prevalece sobre la asignación de la factura.
El IVA se contabilizará en la cuenta configurada para el tipo de IVA, en este caso la 44715.

El asiento bancario se contabiliza en la cuenta 512 y en el diario BQ, ambos vinculados a la cuenta bancaria que hemos utilizado (de este modo, es posible definir una cuenta y un diario específicos para cada cuenta bancaria).
IVA sobre los cobros
En este régimen, nuestra venta también se contabiliza en la cuenta 701, pero la parte correspondiente al IVA de la venta se contabiliza en la cuenta de IVA pendiente.
La parte correspondiente al IVA del asiento afecta a dos cuentas: la de IVA repercutido pendiente (4458), que se carga en la fecha de la factura, y la cuenta de IVA repercutido (4457), que se abona en la fecha de pago (según la configuración por defecto).

El uso de dos cuentas separadas permite tener una visión más clara de:
- el IVA que ha facturado (IVA repercutido pendiente)
- el IVA que ha cobrado y que debe al Estado (IVA repercutido)
Uso de los enlaces contables
Los vínculos contables permiten profundizar en la clasificación contable, estableciendo un vínculo de asignación contable entre una familia de productos o un producto concreto y una cuenta de compra o de venta.
Definamos un vínculo contable para el producto en cuestión (o su familia), tal y como se muestra a continuación.
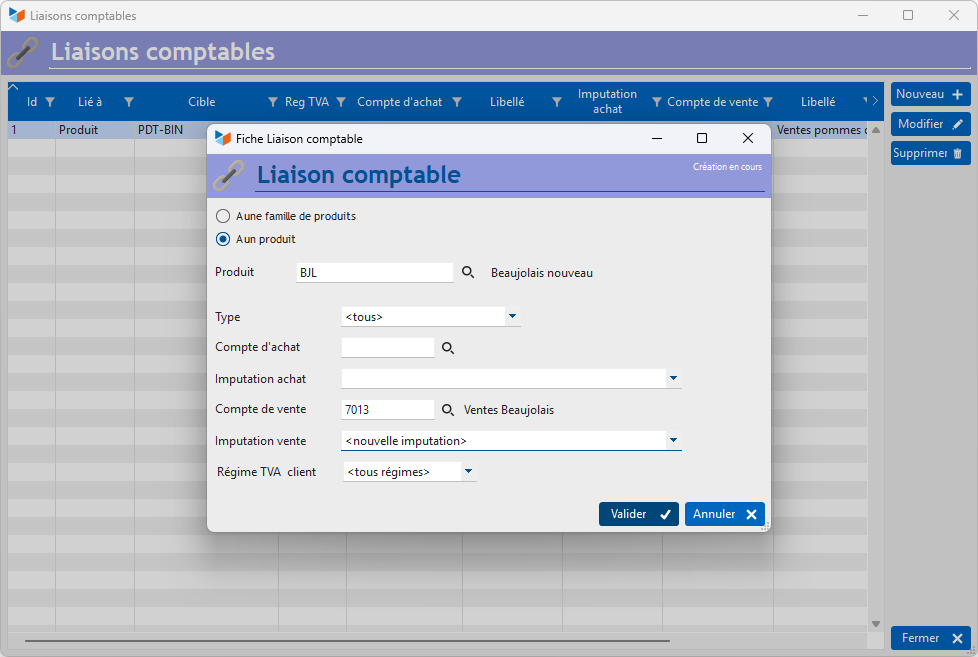
El resultado será la imputación de toda venta del producto a la cuenta 7013.
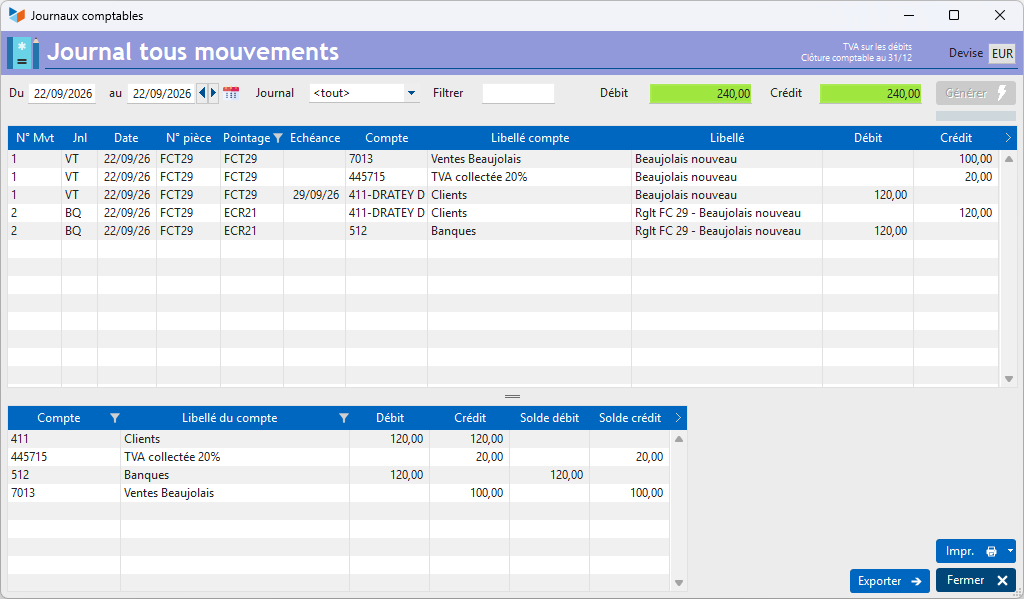
La relación contable tiene prioridad sobre la cuenta de imputación, ya sea antes o después de la liquidación.
Movimientos no vinculados a un documento de compra o de venta
Es posible registrar en Gestan cobros o pagos sin que estén vinculados a un documento de compra o de venta.
Esto suele ocurrir con los gastos generales: cuando pagas la compra de una goma de borrar, registras directamente el pago correspondiente, en lugar de registrar primero la factura del proveedor por la goma de borrar y, después, su pago.
Por ejemplo, a continuación se muestra el registro del pago de una goma de borrar de 3 euros abonada el mismo día con tarjeta de crédito.

Este desembolso se traducirá en varios asientos:
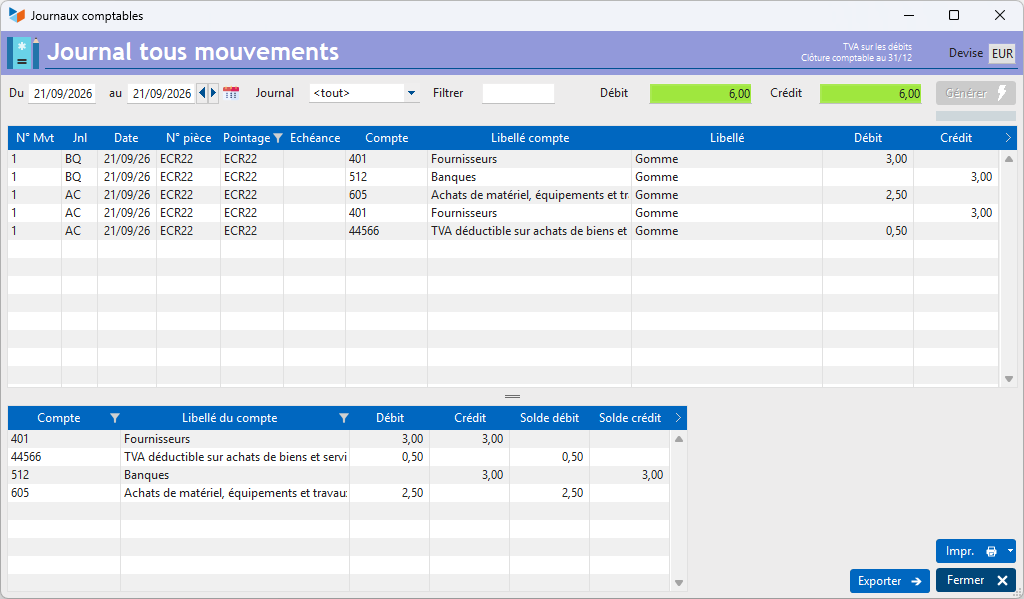
En el libro mayor de compras (AC), tres asientos:
- en el haber de la cuenta colectiva de proveedores (401) por el importe con IVA incluido,
- en el débito de la cuenta de IVA repercutido por el importe del IVA
- en el débito de la cuenta de compras (605) por el importe sin IVA
En el libro mayor bancario (BQ), dos asientos:
- al débito de la cuenta colectiva de proveedores por el importe con IVA incluido
- al crédito de la cuenta bancaria por el importe con IVA incluido
También se pueden considerar otros tipos de asientos; para ello, bastará con crear previamente las imputaciones deseadas.
A modo de recordatorio, los documentos de compra o venta solo se contabilizan si ya no se encuentran en estado «borrador». Lo mismo ocurre con los análisis estadísticos: los documentos en estado «borrador» no se tienen en cuenta en las estadísticas, salvo que se solicite expresamente lo contrario.
ℹ️ Otros artículos sobre «Contabilidad»
Arrêtés de TVA
Balance
Balance tiers
Calcul de la TVA
Certification des logiciels de caisse
Clôture comptable / Exercices comptables
Comptabilisation des DEEE
Comptabilisation des écritures
Comptabilité avec Gestan : principes de base
Comptabilité en partie double
Compte bancaire et de caisse
Compte de résultat
Créances irrécouvrables
Encaissements/Décaissements
Export CFONB
Export SEPA
Export XIMPORT des données comptables
Facturation par taux de taxe
Grand Livre
Immobilisations
Imputations comptables
Journal
Journaux comptables (codes)
Lettrage
Liaisons comptables
Liaisons en masse : écritures
Micro-Entreprise / Auto-Entreprise
OD (opérations diverses)
Options des documents comptables
Paramétrage comptabilité
Pièces sans imputation
Plan comptable
Pointage TVA
Produits et Charges
Rapprochement bancaire
Relevés de compte bancaire
Remise de chèques
Revue des écritures
Soldes de gestion
Taux de TVA
Ticket Z
Trésorerie prévisionnelle *
Trésorerie simplifiée
Ventilation des factures par échéances
Ventilation des écritures
Ventilation détaillée par taux de taxe